Indice
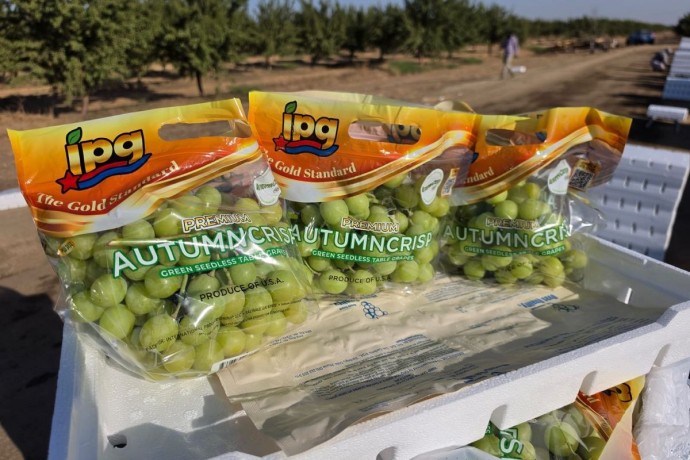
Il problema dell’uva da tavola è diventato l’eccesso di varietà? Probabilmente formulata così la domanda potrebbe risultare troppo riduttiva. Ma ciò che sta accadendo sui principali mercati internazionali suggerisce che una questione varietale esista e che oggi riguardi molto da vicino anche l’Italia. A mostrarlo con particolare chiarezza è la stagione californiana 2026. Partita con due-tre settimane di anticipo, la campagna ha visto inizialmente una sovrapposizione tra l’offerta californiana e quella messicana, per poi confermare la concentrazione di numerose cultivar nella stessa finestra commerciale. Ad agosto Sweet Globe™, Great Green™, Autumn King e Autumncrisp® si sono aggiunte alle numerose varietà di uva già disponibili. Secondo l’International Produce Group, operatore commerciale internazionale, le rese sono risultate superiori del 10-15% rispetto ai valori abituali e le spedizioni dell’industria hanno raggiunto circa 40 milioni di box, con flussi nell’ordine dei quattro milioni di confezioni alla settimana.
Il punto più interessante, però, non riguarda semplicemente la quantità. In alcuni momenti erano disponibili contemporaneamente cinque o sei varietà a bacca bianca e rossa, spesso con livelli qualitativi e caratteristiche commerciali comparabili. E proprio questa sovrapposizione avrebbe messo maggiormente in difficoltà il prodotto intermedio: mentre le uve migliori continuavano a trovare spazio nei mercati premium e quelle più economiche intercettavano gli acquirenti orientati al prezzo, la fascia nel mezzo faticava a differenziarsi.
La stessa International Produce Group descrive infatti un mercato articolato in tre fasce: da una parte il prodotto di qualità più elevata, dall’altra quello maggiormente competitivo sul prezzo e, nel mezzo, una fascia sovrabbondante che incontra maggiori difficoltà a trovare una propria collocazione. Una dinamica che, osservata dall’Italia nel pieno di una campagna complessa, pone una domanda molto più ampia: cosa succede quando l’innovazione varietale produce più scelta per il produttore, ma non necessariamente più differenze percepibili dal mercato?
Tante varietà, ma quante vere alternative?
Negli ultimi anni la trasformazione varietale dell’uva da tavola italiana è stata rapidissima. Le seedless rappresentano ormai oltre il 57% delle superfici e superano il 78% nei nuovi impianti, secondo i dati riportati da Coldiretti Puglia. Una crescita accompagnata anche da una risposta importante del consumo: nel confezionato della grande distribuzione, negli ultimi cinque anni le uve senza semi avrebbero registrato aumenti del 130% a volume e del 230% a valore. Si tratta quindi di un’evoluzione che risponde a una domanda reale. Sarebbe sbagliato concludere che il problema siano semplicemente le nuove varietà o le seedless.
Il nodo è un altro: quante di queste cultivar riescono davvero a occupare un segmento commerciale distinto? Per il produttore, due varietà possono essere profondamente differenti: cambiano genetica, fertilità, gestione agronomica, epoca di maturazione, calibro, produttività o risposta alle tecniche colturali. Agli occhi del consumatore o del buyer, però, la distanza può essere molto più ridotta. Se entrambe sono uve bianche seedless, croccanti, di buon calibro, disponibili nelle stesse settimane e destinate agli stessi canali commerciali, finiscono inevitabilmente per contendersi lo stesso spazio sullo scaffale.
Ed è in quel momento che aumenta il rischio di appiattimento dell’offerta: selezioni nate per generare differenziazione cominciano a essere percepite come alternative sostituibili tra loro. Il nome cambia, ma la funzione commerciale resta sostanzialmente la stessa.
© International Produce Group
In Italia il problema è già visibile
La campagna italiana 2026 rende questa riflessione tutt’altro che teorica. Quello delineato finora è un mercato caratterizzato da prezzi sensibilmente inferiori allo scorso anno e domanda stagnante, con valori riconosciuti ai produttori indicati in alcuni casi tra 0,60 e 0,70 euro/kg. A pesare sono diversi fattori: concorrenza internazionale, costi produttivi, domanda debole, frammentazione commerciale e sovrapposizione dei calendari. Ma la diffusione di varietà molto richieste starebbe esercitando pressione sulle altre cultivar raccolte nello stesso periodo, proprio mentre alcune anomalie climatiche rischiano di concentrare ulteriormente l’offerta tra fine settembre e ottobre. È qui che il parallelo con la California diventa interessante.
I due sistemi produttivi sono profondamente diversi e sarebbe improprio sovrapporli. Ma il meccanismo commerciale può essere simile: cinque cultivar diverse non generano cinque mercati diversi se vengono acquistate dallo stesso consumatore, nello stesso periodo e per la stessa occasione di consumo.
Segmentare, non moltiplicare
La questione, allora, non è stabilire se esistano “troppe varietà”. Un assortimento ampio resta un vantaggio enorme per la filiera: permette di estendere i calendari, rispondere a condizioni pedoclimatiche differenti, diversificare il rischio e soddisfare mercati diversi. Il problema nasce quando alla diversificazione genetica non corrisponde una diversificazione commerciale. Per evitare che le nuove varietà di uva da tavola finiscano progressivamente per competere quasi esclusivamente sul prezzo, la scelta varietale dovrà essere legata sempre più strettamente al posizionamento. Non soltanto chiedersi quale cultivar produce di più o quale sta ottenendo le migliori quotazioni oggi, ma quale spazio dovrà occupare quando gli ettari entreranno pienamente in produzione.
Significa ragionare sul calendario prima ancora che sulla singola varietà. Sulle finestre ancora realmente libere. Sui mercati di destinazione. Sulle caratteristiche che il consumatore sia effettivamente disposto a riconoscere e pagare: sapori particolari, consistenze superiori, formati, colore, conservabilità, produzioni certificate o identitarie. Altrimenti il rischio è che, dopo anni di corsa all’innovazione, il mercato si ritrovi con decine di uve tecnicamente diverse, ma commercialmente sempre più simili.
- Leggi anche: Vendita a quintale o a blocco: quale conviene?
Ilaria De Marinis
©uvadatavola.com